Dalla dipendenza dai fossili alla transizione incompiuta: perché l’Italia migliora a rilento
12 Novembre 2026
La situazione in Italia
L’Italia si trova a un bivio strategico per il proprio futuro energetico: da un lato c’è la necessità di accelerare la transizione ecologica per centrare i target climatici, dall’altro il sistema Paese è ancora appesantito dalle solite inefficienze e da un’evidente vulnerabilità geopolitica. Il punto è: quale strada prenderà il nostro Paese?
È la domanda che si pone il Rapporto ASviS 2026, e la risposta non è confortante. A fronte di una dinamica globale in cui le fonti rinnovabili hanno registrato il ventitreesimo anno consecutivo di crescita record nel mondo e le batterie guidano lo sviluppo tecnologico (+40% nel 2025), il contesto italiano si muove con un passo ancora troppo lento: l’indice composito per il Goal 7 “Energia Pulita e accessibile” mostra un miglioramento complessivo di appena sei punti tra il 2010 e il 2025, confermando nell’ultimo anno un incremento marginale inferiore a un punto.
Nel Rapporto, per quanto riguarda la sezione dedicata al Goal 7 vengono quindi esaminai tre obiettivi quantitativi. Il primo prevede di raggiungere entro il 2030 la quota del 42,5% di consumo finale lordo da fonti rinnovabili (Target 7.2 dell’Agenda 2030). Nel 2025 il nostro Paese si colloca al 20,5%, meno della metà della soglia prescritta: un trend del tutto inadeguato che, senza un netto cambio di passo, impedirà di raggiungere il traguardo.
Il secondo obiettivo fissa entro il 2050 una contrazione del 42,5% dell’intensità energetica rispetto ai livelli del 2019 (Target 7.3). Nel 2025 l’indicatore registra 71,7 tonnellate di petrolio equivalente (Tep) per milione di euro, confermando una traiettoria favorevole che, se mantenuta, consentirà di conseguire l’obiettivo prefissato, sostenuta da una riduzione dell’intensità energetica del 27,4% nel lungo periodo.
Il terzo obiettivo riguarda la riduzione di almeno il 20% dei consumi finali di energia per abitante entro il 2030 rispetto al 2020 (Target 7.3). Nel 2024 il valore nazionale si attesta a 19,6 kilo-Tep (Ktep) per 10mila abitanti, evidenziando una sostanziale stasi nel decennio e una netta distanza dal valore target di 14,4 Ktep.
Sul piano territoriale le disparità restano contenute ma persistenti: tra il 2010 e il 2025 nessuna regione segna arretramenti, ma sei registrano avanzamenti minimi (sotto i cinque punti), 13 mostrano progressi intermedi (fra cinque e dieci punti) e soltanto due superano un incremento di dieci punti, mentre nell’ultimo anno tutte le regioni mostrano variazioni di scarso rilievo (tra zero e uno).
Ma perché l’Italia sta progredendo così lentamente? A pesare sul nostro Paese è innanzitutto una profonda inefficienza strutturale: a fronte di una domanda utile di circa 700 TWh all’anno, il sistema nazionale disperde oltre mille TWh all’anno sotto forma di calore di scarto. La dipendenza dalle importazioni copre tre quarti dei consumi complessivi (a fronte del 57,3% della media Ue nel 2024), esponendo il Paese alle forti oscillazioni dei mercati internazionali. Questa fragilità è accentuata dal meccanismo di formazione dei prezzi: il prezzo all’ingrosso dell’elettricità è ancorato al gas naturale per oltre il 70% delle ore dell’anno, determinando per l’Italia il costo dell’elettricità più elevato tra i grandi Paesi dell’Unione.
Inoltre, nel 2025 le nuove installazioni rinnovabili si sono fermate a 7,2 GW, con l’eolico attestato ad appena 0,5 GW e circa il 70% dei progetti risulta ancora bloccato nelle procedure di Valutazione d’impatto ambientale (Via). Per raggiungere l’obiettivo dei 70 Gw addizionali al 2030 previsti dal Piano nazionale integrato energia e clima (Pniec), il ritmo attuale – pari a circa 5-7 GW all’anno di fotovoltaico, contro i 54 Gw che occorrerebbe installare entro quattro anni – risulta, secondo il Rapporto ASviS, “ampiamente insufficiente”.
Pesano inoltre quattro distorsioni sistemiche evidenziate anche dalla Commissione europea: una fiscalità che penalizza il vettore elettrico rispetto al fossile; un mercato che non trasferisce agli utenti finali i bassi costi marginali delle rinnovabili; reti e accumuli non adeguati; una flessibilità della domanda ancora troppo limitata. A ciò si aggiunge un tasso di interconnessione elettrica appena sopra il 5%, ampiamente al di sotto del traguardo europeo del 15%.
Proposte per la prossima legislatura. E non solo
Innalzare l’ambizione del Pniec e accelerare le autorizzazioni, allineando i target nazionali agli obiettivi europei di penetrazione delle rinnovabili al 2030 e garantendo la rapida definizione regionale di aree idonee e zone di accelerazione ampie e non restrittive.
Riformare la fiscalità energetica ed eliminare i Sussidi ambientalmente dannosi (Sad), riequilibrando il carico fiscale tra vettore elettrico e combustibili fossili e impiegando integralmente i proventi delle aste Ets per sostenere gli investimenti nella decarbonizzazione.
Ridisegnare le regole del mercato elettrico, superando il modello marginale che lega il costo dell’elettricità al gas naturale e trasferendo a famiglie e imprese il vantaggio economico del basso costo marginale delle fonti rinnovabili.
Potenziare le infrastrutture di rete, i sistemi di accumulo e l’interconnessione, incrementando la flessibilità del sistema con soluzioni “non fossili” e accelerando il raggiungimento del target europeo di interconnessione del 15%.
Rendere strutturale la lotta alla povertà energetica attraverso il Piano sociale per il clima, ancorando le risorse a una valutazione analitica di impatto e promuovendo l’accesso inclusivo e prioritario alle Comunità energetiche rinnovabili e all’autoconsumo per le fasce sociali vulnerabili.
Valorizzare i co-benefici tra transizione energetica, ambiente e salute, integrando le direttive sull’efficienza degli edifici e la qualità dell’aria per ridurre le dispersioni termiche, abbattere le emissioni inquinanti nei centri urbani e contenere la mortalità precoce correlata allo smog.
La situazione in Europa
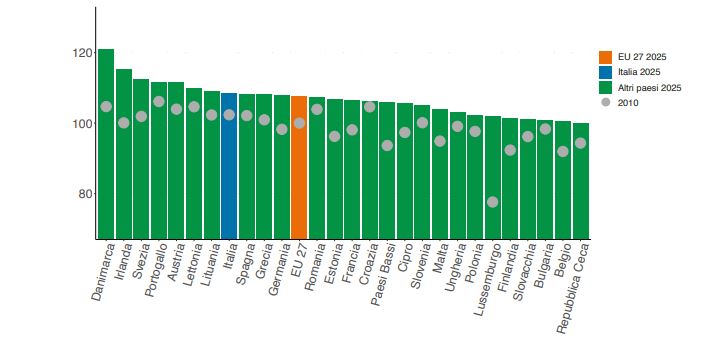
Tra il 2010 e il 2024 l’indice composito europeo registra un incremento complessivo superiore a sette punti, sospinto principalmente dalla crescita delle fonti rinnovabili sui consumi finali, mentre nell’ultimo anno si osserva una fase di stabilizzazione degli indicatori. Le distanze tra gli Stati membri continuano a ridursi, pur evidenziando nell’ultimo anno flessioni in cinque Paesi (Belgio, Grecia, Croazia, Slovenia e Svezia). Nel quadro complessivo del Goal 7 l’Italia presenta livelli aggregati superiori alla media comunitaria, collocandosi tuttavia in ritardo sul target relativo alla quota di energia rinnovabile sui consumi finali.
L’obiettivo europeo prevede infatti il raggiungimento del 42,5% di rinnovabili entro il 2030 (Target 7.2). A fronte di traiettorie analoghe tra l’Italia e la media UE nel decennio 2010-2020, dal 2021 la dinamica italiana si è sensibilmente affievolita, arrestandosi al 20,5% nel 2025 a fronte del 26,2% registrato dall’Unione europea.
La situazione nel mondo
A livello globale l’accesso all’elettricità è salito tra il 2015 e il 2024 dall’87% al 92% della popolazione, mentre la quota di chi dispone di tecnologie pulite per la cottura dei cibi ha raggiunto il 75%, con una crescita di undici punti percentuali. Nel 2023 le rinnovabili hanno rappresentato il 18% dei consumi energetici mondiali e hanno superato il 30% della generazione elettrica.
Nonostante questi traguardi, i finanziamenti internazionali destinati alla transizione rimangono deficitari (in particolar modo a supporto dei Paesi più vulnerabili), così come i progressi nell’elettrificazione del riscaldamento e dei trasporti, che risultano ancora troppo marginali per garantire il rispetto degli accordi globali sul clima.